Utrata wartości handlowej pojazdu po naprawie: jak wyliczyć i dochodzić odszkodowania z OC
Stan prawny na dzień 11 września 2026.
Naprawiony samochód bywa wart mniej niż identyczny egzemplarz bez historii szkody, nawet gdy blacharz i lakiernik zrobili swoje bez zarzutu. Ta różnica to osobna szkoda majątkowa, którą można odzyskać z OC sprawcy obok kosztów naprawy. Sąd Najwyższy przesądził to już w uchwale z 12 października 2001 r., III CZP 57/01, a mimo to ubezpieczyciele rzadko liczą tę pozycję z urzędu. Pokazuję, kiedy roszczenie ma sens, jak policzyć kwotę i co zrobić po decyzji odmownej.
Czym jest ubytek wartości handlowej i kiedy w ogóle powstaje
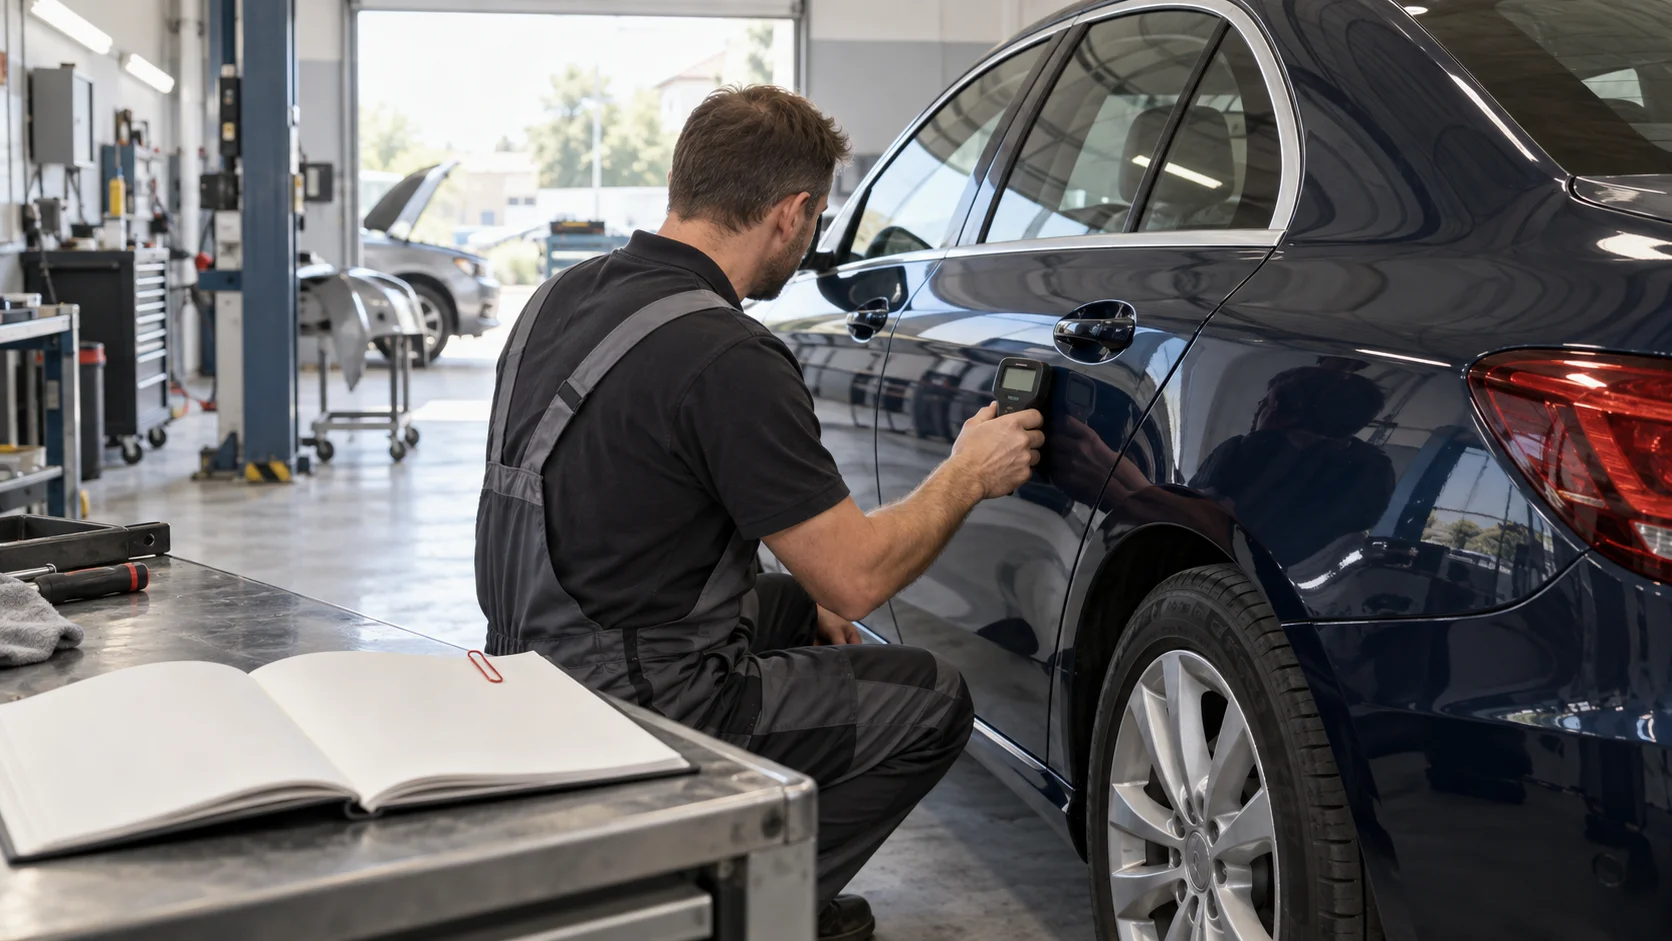
Jedno rozróżnienie przesądza tu całą resztę. Ubytek wartości handlowej nie ma nic wspólnego z tym, czy auto jeździ. Samochód może wyjść z warsztatu naprawiony w technologii producenta, z prawidłowymi tolerancjami i właściwymi częściami, przejść odbiór bez uwag, a i tak stracić na cenie przy sprzedaży. Kupujący, który widzi w raporcie historię naprawy powypadkowej, kalkuluje ryzyko wad ukrytych, ingerencji w elementy nośne i kłopotu z późniejszą odsprzedażą. To ryzyko wycenia obniżką ceny: auto warte przed szkodą 80 tys. zł potrafi po prawidłowej naprawie i ujawnieniu historii kolizji osiągnąć przy sprzedaży 75 tys. zł.
Szkoda powstaje więc wtedy, gdy naprawiony pojazd ma niższą wartość rynkową niż taki sam pojazd, który kolizji nie przeszedł. Nie trzeba wcześniej sprzedać auta, żeby jej dochodzić. Sam fakt kolizji ani wynik internetowego kalkulatora tego nie dowodzą. Potrzebne jest porównanie do cen transakcyjnych podobnych aut bez szkody w tym samym segmencie rynku. Sprzedaż bywa mocnym dowodem, ponieważ pokazuje rzeczywistą różnicę cen, a nie wynik modelu.
Kiedy roszczenie ma realną szansę
-
1
Wiek i stan auta
Pojazd stosunkowo nowy i zadbany, z udokumentowaną historią serwisową.
-
2
Brak wcześniejszej szkodowości
Przed zdarzeniem auto nie było powypadkowe.
-
3
Zakres uszkodzeń
Uszkodzenie dotknęło elementów nośnych, układów bezpieczeństwa, poduszek powietrznych albo zawieszenia, lub wymusiło szerokie prace blacharsko-lakiernicze.
-
4
Dowód rynkowy
Konkretny spadek wartości potwierdzony porównaniem do podobnych aut bez szkody, a nie sama obecność wpisu o kolizji w historii pojazdu.
Krąży przekonanie, że po sześciu latach roszczenie przepada. Żaden przepis tego nie mówi. Granica sześciu lat pochodzi z metodyki rzeczoznawczej: instrukcja Info-Ekspert co do zasady obejmuje samochody osobowe do sześciu lat, ale sama dopuszcza odstępstwa związane z przebiegiem i stanem pojazdu. Rzecznik Finansowy zwraca na to uwagę wprost w opracowaniu. Wiek jest argumentem, nie wyłącznikiem, a odmowa oparta na samym roczniku wymaga odpowiedzi merytorycznej.
Podstawa roszczenia z OC sprawcy i dlaczego to nie to samo co koszt naprawy
Roszczenie opiera się na zasadzie pełnej kompensacji szkody z art. 361 i art. 363 § 1 i 2 Kodeksu cywilnego. Obowiązek ubezpieczyciela wynika z art. 822 k.c. oraz z art. 34 ust. 1 i art. 36 ust. 1 ustawy o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych: z OC posiadacza pojazdu przysługuje odszkodowanie za szkodę w mieniu w granicach odpowiedzialności cywilnej sprawcy, do wysokości sumy gwarancyjnej. Koszt naprawy przywraca stan techniczny i użyteczność auta. Ubytek wartości handlowej rekompensuje co innego: trwałe obniżenie ceny rynkowej po tym, jak historia szkody stała się jawna. To dwie różne pozycje jednej szkody, a nie dwa sposoby liczenia tego samego.
Odszkodowanie za uszkodzenie pojazdu mechanicznego może obejmować, obok kosztów naprawy, także różnicę między wartością pojazdu przed uszkodzeniem a jego wartością po naprawie.
To rozróżnienie liczy się już przy pierwszym piśmie. Ubezpieczyciel, który na żądanie zapłaty ubytku odpisuje „pojazd naprawiono zgodnie z technologią producenta", odpowiada na inne pytanie niż zadane. Prawidłowa naprawa nie usuwa reakcji rynku na wpis o kolizji, a właśnie tę reakcję wycenia roszczenie.
Ten temat trzeba też oddzielić od głośnego sporu o hipotetyczny koszt naprawy. Uchwała siedmiu sędziów SN z 11 września 2024 r., III CZP 65/23, rozstrzyga, jak liczyć koszty naprawy, gdy poszkodowany zdążył naprawić albo sprzedać auto. Ubytku wartości handlowej nie dotyczy wprost i zasad jego obliczania nie zmienia, ale w praktyce przesuwa ciężar na dokumenty: bez faktur i specyfikacji naprawy trudniej rozliczyć zarówno koszt naprawy, jak i późniejsze roszczenie o ubytek wartości.
Jeżeli poszkodowany naprawił pojazd albo sprzedał go w stanie uszkodzonym, odszkodowania nie ustala się jako równowartości hipotetycznych kosztów naprawy, lecz na podstawie rzeczywistego uszczerbku majątkowego w jego mieniu.
Ta uchwała nie rozstrzyga o ubytku wartości handlowej
III CZP 65/23 dotyczy wyłącznie sposobu liczenia kosztów naprawy, gdy auto zostało już naprawione albo sprzedane. To, że ubytek wartości handlowej pozostaje odrębnym składnikiem szkody, wynika z uchwały III CZP 57/01, a nie z III CZP 65/23.
Faktury, zlecenie naprawy, specyfikacja części i zdjęcia ważą dziś więcej niż kiedyś. Kto naprawia auto bez papierów, sam sobie utrudnia obie części sprawy.
Jak wygląda wyliczenie i skąd biorą się rozbieżności między rzeczoznawcami
Ustawowego wzoru nie ma. Punkt wyjścia mieści się w jednym zdaniu: wartość rynkowa auta bez historii tej szkody minus wartość rynkowa tego samego auta po prawidłowej naprawie daje ubytek wartości handlowej. Cała trudność siedzi w ustaleniu obu wartości.
Rzeczoznawcy sięgają po systemy eksperckie Info-Ekspert i Eurotax (dziś JD Power Eurotax), po niemiecką metodę Ruhkopf-Sahm oraz po metodykę BVSK, która wiąże wynik z wiekiem pojazdu, przebiegiem, zakresem i umiejscowieniem uszkodzeń. Praktyką ubezpieczycieli w stosowaniu tych systemów zajmował się zresztą UOKiK w postępowaniu wobec PZU. Narzędzie samo z siebie niczego nie przesądza, ponieważ jest modelem i zwraca tyle, ile dostanie na wejściu.
Stąd rozbieżności. Dwie opinie w tej samej sprawie potrafią różnić się kilkakrotnie, a przyczyny powtarzają się do znudzenia:
inna wartość pojazdu sprzed szkody, zwykle zaniżona po stronie ubezpieczyciela;
pominięcie wyposażenia, wersji silnikowej, historii serwisowej i rzeczywistego przebiegu;
odmienna kwalifikacja uszkodzeń jako kosmetycznych, istotnych albo konstrukcyjnych;
przyjęcie naprawy na innych częściach niż rzeczywiście zamontowane;
porównanie do ofert z portali zamiast do cen transakcyjnych;
doklejenie gotowego procentu bez uzasadnienia dla tego konkretnego egzemplarza.
Internetowy kalkulator ubytku wartości potraktuj jako narzędzie do oszacowania skali sprawy, nie jako dowód. Wydruk ze strony kancelarii odszkodowawczej nie zastąpi opinii rzeczoznawcy, a w procesie nie zastąpi opinii biegłego. Jeżeli wychodzi kwota rzędu kilkuset złotych, to też jest informacja: można odpuścić, zanim wydasz pieniądze na ekspertyzę.
Osobno o częściach oryginalnych, ponieważ pytanie wraca przy każdej takiej sprawie. Nie obowiązuje reguła, że naprawa z OC musi się odbyć wyłącznie na częściach z logo producenta (tzw. częściach oryginalnych, oznaczanych OEM). Kryterium jest przywrócenie stanu sprzed szkody, z uwzględnieniem wieku auta, jego historii i rodzaju części. Przy nowym aucie na gwarancji zamiennik z rynku wtórnego często nie wchodzi w grę, a przy dziesięcioletnim, z dużym przebiegiem, może w pełni wystarczyć. Części oryginalne bywają konieczne wtedy, gdy tylko one odtwarzają poprzedni stan albo gdy zamiennik sam w sobie obniżyłby wartość pojazdu. Sąd Najwyższy konsekwentnie przypomina przy tym, że odszkodowanie obejmuje koszty niezbędne i ekonomicznie uzasadnione, więc argument o częściach działa w obie strony.
OC kontra AC: kiedy z własnej polisy nic nie przysługuje
Z OC sprawcy roszczenie wynika z odpowiedzialności odszkodowawczej i z zasady pełnej kompensacji. To właściwa droga dla ubytku wartości handlowej.
Autocasco rządzi się inną logiką. Zakres świadczenia wyznacza przede wszystkim umowa i ogólne warunki ubezpieczenia, choć sama umowa ubezpieczenia jest umową nazwaną, do której stosuje się też przepisy Kodeksu cywilnego. Nie napiszę, że z AC nigdy nic nie dostaniesz. Powiem precyzyjniej: ubytek wartości handlowej zwykle nie mieści się w ochronie, o ile polisa wyraźnie go nie przewiduje. Zanim zgłosisz roszczenie, sprawdź w OWU definicję szkody i sposób rozliczenia, wyłączenia dotyczące utraty wartości, wariant serwisowy albo kosztorysowy, zasady użycia części oraz udział własny, amortyzację i sumę ubezpieczenia.
| OC sprawcy | AC | |
|---|---|---|
| Źródło obowiązku | Ustawa, art. 361 i 363 k.c. oraz art. 822 k.c. | Umowa i ogólne warunki ubezpieczenia |
| Zakres | Pełna kompensacja, ubytek obok kosztów naprawy | Tylko to, co przewiduje polisa |
| Typowy wynik zgłoszenia | Roszczenie co do zasady dopuszczalne, spór dotyczy wysokości | Odmowa, o ile OWU wprost nie obejmuje utraty wartości |
Jeżeli kolizję spowodował ktoś inny, a ty dla szybkości rozliczyłeś szkodę z własnego AC, nie zamykaj na tym sprawy. Ustal tylko, kto i w jakim zakresie dochodzi regresu oraz pozostałej części szkody, żeby nie okazało się, że dwa podmioty żądają tego samego.
Wniosek do ubezpieczyciela: co napisać, co załączyć
Roszczenie zgłoś odrębnie do akt szkody i nazwij je po imieniu, zamiast chować pod ogólną „dopłatą do odszkodowania". Ubezpieczyciele przyjmują takie zgłoszenia, część używa własnego nazewnictwa (Allianz mówi o rynkowym ubytku wartości pojazdu), ale żaden nie publikuje jednolitej metodyki wyceny.
Sedno pisma może brzmieć tak:
Wnoszę o wypłatę kwoty ... zł tytułem utraty wartości handlowej pojazdu ..., nr rej. ..., VIN ..., pozostającej w normalnym związku przyczynowym ze szkodą z dnia ... . Kwota odpowiada różnicy między wartością rynkową pojazdu bez historii tej szkody a jego wartością po prawidłowo przeprowadzonej naprawie, ustalonej w opinii rzeczoznawcy. Roszczenie jest niezależne od zwrotu kosztów naprawy.
Załączniki do wniosku
-
1
Opinia lub kalkulacja rzeczoznawcy
Z wyliczeniem obu wartości i uzasadnieniem przyjętych korekt.
-
2
Dokumentacja szkody i zdjęcia
Stan przed naprawą, w trakcie i po niej.
-
3
Faktury, zlecenie naprawy, specyfikacja części, protokół odbioru
Po uchwale III CZP 65/23 ta grupa dokumentów waży najwięcej.
-
4
Dowody stanu auta sprzed zdarzenia
Przebieg, wyposażenie, historia serwisowa, wcześniejsza bezszkodowość.
-
5
Umowa sprzedaży, jeżeli auto już sprzedano
Wraz z materiałem pokazującym wpływ historii szkody na uzyskaną cenę.
W piśmie zażądaj też, żeby ubezpieczyciel podał pełną metodę wyceny, przyjęte dane wejściowe, zastosowane korekty i powód ewentualnej odmowy. To nie jest złośliwość wobec likwidatora. Bez tych informacji nie da się rzeczowo polemizować z wynikiem, a lakoniczne „wiek pojazdu wyklucza roszczenie" nie zastępuje indywidualnej oceny.
Decyzja odmowna: odwołanie, Rzecznik Finansowy, droga sądowa
Ścieżka po odmowie
Krok 1
Reklamacja do ubezpieczyciela
Odnieś się do konkretnych błędów wyceny, nie do samej kwoty. Wskaż, które dane przyjęto wadliwie.
Krok 2
Rzecznik Finansowy
Bezpłatne postępowanie interwencyjne albo polubowne, prowadzone na podstawie ustawy o rozpatrywaniu reklamacji i o Rzeczniku Finansowym.
Krok 3
Pozew o zapłatę
Zwykle przed sądem rejonowym, z opinią biegłego z zakresu techniki samochodowej i wyceny pojazdów jako dowodem rozstrzygającym.
Przed pozwem policz sprawę na zimno. Koszt prywatnej opinii, zaliczka na biegłego i ryzyko kosztów procesu potrafią zjeść całe roszczenie, a właśnie ten rachunek bywa barierą przy drobnych sprawach. Prywatna opinia nie zastąpi opinii biegłego, natomiast porządkuje roszczenie i zmusza ubezpieczyciela do merytorycznej odpowiedzi zamiast formułki.
Pilnuj też terminu. Roszczenie deliktowe przedawnia się co do zasady po trzech latach od dnia, w którym poszkodowany dowiedział się o szkodzie i o osobie obowiązanej do jej naprawienia, a gdy szkoda wynikła ze zbrodni lub występku, termin wynosi dwadzieścia lat od popełnienia przestępstwa (art. 442[1] k.c.). Datę początkową w konkretnej sprawie trzeba ustalić indywidualnie, ponieważ moment dowiedzenia się o szkodzie rzadko pokrywa się z datą kolizji.
Wariant leasingowy: komu przysługuje roszczenie
Zacznij nie od kwoty, tylko od tego, kto w ogóle może jej żądać. Właścicielem auta w leasingu pozostaje zwykle finansujący, więc to po jego stronie powstaje uszczerbek polegający na spadku wartości rzeczy. Korzystający zwykle może dochodzić roszczenia wtedy, gdy umowa leasingu przenosi na niego roszczenia wobec sprawcy i ubezpieczyciela albo gdy dysponuje stosownym pełnomocnictwem. Dokładny zakres zależy od konstrukcji konkretnej umowy i przyjętego sposobu rozliczeń.
Nie zakładaj legitymacji z samego posiadania auta
Zanim zgłosisz roszczenie, sprawdź w umowie leasingu postanowienia o szkodach, cesji roszczeń, odbiorze odszkodowania i rozliczeniu końcowym. Poinformuj też leasingodawcę i ustal, kto składa wniosek, żeby nie powstał spór o legitymację ani dwa równoległe roszczenia o tę samą szkodę.
Dla firm z flotą sprawa ma drugie dno. Szkoda powypadkowa obniża wartość rezydualną pojazdu, a to wraca przy rozliczeniu końca umowy i przy odsprzedaży aut firmowych. Właściciela roszczenia ustal przed zgłoszeniem szkody, dokumentację serwisową i zdjęcia trzymaj w jednym miejscu, a przed podpisaniem ugody z ubezpieczycielem sprawdź, czy nie obejmuje ona również utraty wartości handlowej. Ugoda zamykająca „wszelkie roszczenia ze zdarzenia" zamyka też to.
Kiedy ubezpieczyciel może odmówić wypłaty za utratę wartości handlowej
Sprawa nie jest jednolita i trzeba to powiedzieć przed złożeniem pisma.
Ubezpieczyciel często ma rację, gdy twierdzi, że przy drobnej naprawie albo przy aucie z wcześniejszymi szkodami mierzalnego spadku wartości nie ma. Sam wpis o kolizji nie dowodzi jeszcze szkody. Metody procentowe upraszczają rynek, a wynik powinien odpowiadać cenom transakcyjnym w danym segmencie, nie tabeli. Argument o profesjonalnej naprawie też nie jest pusty: techniczne odtworzenie pojazdu bywa pełne, a rynkową stygmatyzację auta trzeba udowodnić, nie założyć.
Największy spór toczy się jednak wokół III CZP 65/23 i sposobu liczenia hipotetycznych kosztów naprawy, gdy auto zostało już naprawione albo sprzedane. To spór sąsiedni, nie tożsamy z ubytkiem wartości handlowej, ale warto go znać, ponieważ ubezpieczyciele przenoszą czasem argumentację z tamtego sporu również na sprawy o ubytek. Uchwała nie uzyskała mocy zasady prawnej, więc sądy powszechne orzekają rozbieżnie, a część składów nie podziela wprost tego stanowiska w części dotyczącej hipotetycznych kosztów naprawy. Rzecznik Finansowy krytykuje uchwałę publicznie. Wskazuje na trudności dowodowe przy naprawie gospodarczej i częściach z rynku wtórnego oraz na nierówne traktowanie poszkodowanych, a w dyskusji powołuje się na wyrok TSUE z 30 marca 2023 r., C-618/21, przeciw ograniczaniu pełnej kompensacji tylko dlatego, że poszkodowany sprzedał pojazd. Wyrok ten nie rozstrzyga jednak wprost o polskim ubytku wartości handlowej, lecz jest raczej argumentem systemowym na rzecz ochrony poszkodowanego. Unijnego wzoru na obliczenie tej szkody po prostu nie ma, a zakres odszkodowania należy do prawa krajowego. Do września 2026 r. nie odnotowałem nowszego orzeczenia SN, które odwracałoby uchwałę z 2024 r.
Na koniec rzecz, którą powtarzam każdemu, kto przychodzi z decyzją odmowną. Nikt nie dostaje ubytku wartości handlowej za sam fakt kolizji. Wygrywa ten, kto udowodni trzy rzeczy: jaki był stan auta przed zdarzeniem, jak i z czego je naprawiono oraz o ile faktycznie spadła jego cena na rynku. Dowody najłatwiej zebrać wtedy, gdy jeszcze nie są potrzebne, więc zacznij od dnia, w którym odbierasz auto z warsztatu.
Jeżeli masz na biurku kalkulację ubezpieczyciela albo decyzję odmowną i nie wiesz, czy warto się bić, chętnie przejrzę dokumentację szkody i powiem wprost, jak oceniam szanse, ile powinna wynosić kwota roszczenia i czy koszt opinii rzeczoznawcy w ogóle się zwróci.
Ubezpieczyciel odmówił wypłaty za utratę wartości?
Takie odmowy opierają się często na argumentach, które da się podważyć wyceną i orzecznictwem. Oceniam szanse powodzenia w danej sprawie i podejmuję się jej prowadzenia, również na etapie sądowym. Zobacz odszkodowania albo napisz do mnie.
Tekst ma charakter informacyjny i nie zastępuje indywidualnej porady prawnej.
Źródła
Sąd Najwyższy, uchwała z 12.10.2001 r., III CZP 57/01, o odszkodowaniu obejmującym różnicę wartości pojazdu przed uszkodzeniem i po naprawie. link
Sąd Najwyższy, uchwała 7 sędziów z 11.09.2024 r., III CZP 65/23, o ustalaniu odszkodowania po naprawie albo sprzedaży pojazdu. link
Sąd Najwyższy, III CZP 119/22, o kosztach niezbędnych i ekonomicznie uzasadnionych oraz o częściach użytych do naprawy. link
Sąd Najwyższy, uchwała 7 sędziów z 8.05.2024 r., III CZP 142/22, o dopuszczalności uwzględniania rabatów i upustów na części oraz usługi oferowane przez warsztaty współpracujące z ubezpieczycielem. link
Sąd Najwyższy, zagadnienia prawne z 2022 r., karta sprawy III CZP 119/22. link
Rzecznik Finansowy, opracowanie edukacyjne o utracie wartości handlowej pojazdu, w tym o metodyce Info-Ekspert i granicy sześciu lat. link
Rzecznik Finansowy, komunikat w sprawie uchwały SN III CZP 65/23 wraz z aktualizacją i odwołaniem do wyroku TSUE C-618/21. link
Rzecznik Finansowy, baza wiedzy, analizy i raporty dotyczące likwidacji szkód z OC posiadaczy pojazdów. link
Wardyński i Wspólnicy, omówienie uchwały 7 sędziów SN w zakresie OC posiadaczy pojazdów mechanicznych. link
Prawo.pl, analiza skutków uchwały III CZP 65/23 dla rozliczania szkód w pojazdach. link
Info-Ekspert, materiał o korektach wartości rynkowej pojazdu. link
JD Power Eurotax, system wyceny wartości pojazdów. link
UOKiK, decyzja w sprawie PZU dotycząca praktyk przy wycenie szkód komunikacyjnych. link
LEX, wydanie rekomendacji dotyczących likwidacji szkód z ubezpieczeń komunikacyjnych. link
Allianz, informacje o obsłudze szkód komunikacyjnych i rynkowym ubytku wartości pojazdu. link
Parasol Ubezpieczeniowy, opis postępowania przed Rzecznikiem Finansowym przy zaniżonym odszkodowaniu. link
Bezprawnik, poradnik o odszkodowaniu za utratę wartości handlowej pojazdu. link